


支付宝
3,328.61K Arvustused
Rakenduse andmed
- Versioon
- 12.12.1.7200
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Alipay (Hangzhou) Technology Co. Ltd
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
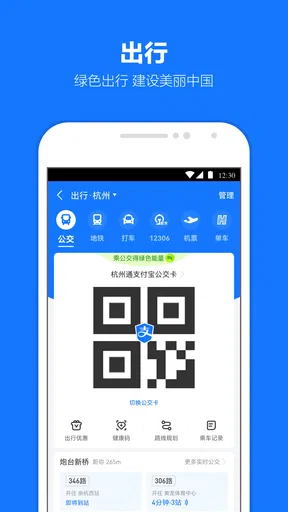
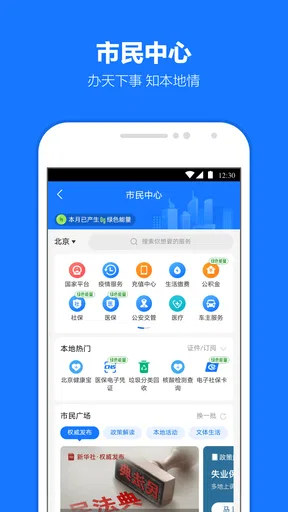
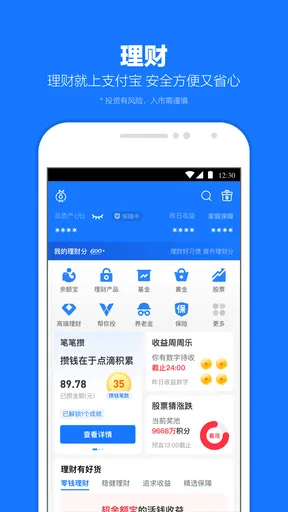
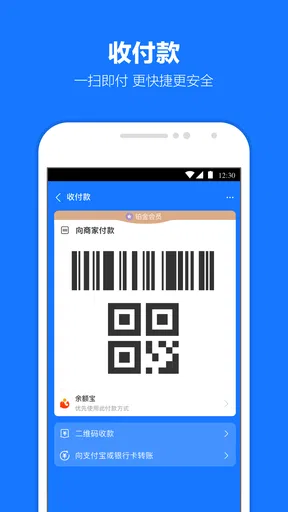
 Analüüsis AppCompare
Kui otsid Androidi jaoks digitaalsete maksete ja igapäevaste teenuste rakendust, siis 支付宝 on eelkõige mõeldud kasutajale, kelle elu või asjaajamine on seotud Hiina maksekeskkonnaga. Mina vaataksin seda vähem kui tavalist rahakotti ja rohkem kui suurt teenuste keskpunkti: maksed, kaupmehed ja mitmesugused elustiiliga seotud toimingud paiknevad samas rakenduses. See võib olla väga mugav, kuid väljaspool selle põhituru konteksti ei pruugi kogemus olla sama lihtne kui kohaliku pangarakenduse kasutamine.
Rakenduse arendaja on Alipay (Hangzhou) Technology Co. Ltd ning see kuulub finantsrakenduste hulka. Tasuta allalaadimine teeb proovimise lihtsaks, kuid tasuta paigaldamine ei tähenda automaatselt, et iga kasutaja saab kõiki funktsioone samal viisil kasutada. Maksed on valdkond, kus konto seadistus, kasutaja asukoht, kaupmees ja teenuse saadavus mõjutavad kogemust rohkem kui rakenduse välimus.
Milline on Alipay praegu ja kellele see päriselt sobib?
Minu hinnangul on selle rakenduse suurim tugevus ulatus. Alipay ei piirdu ühe makseviisiga, vaid toimib laia digitaalse platvormina, kus tarbija ja kaupmees saavad suhelda mitmesuguste maksete ning igapäevaste teenuste kaudu. Selline ülesehitus on kasulik inimesele, kes viibib sageli Hiina turul, kasutab seal kohalikke teenuseid või peab tegema makseid keskkonnas, kus rahvusvaheline kaart või kodupanga rakendus ei ole kõige praktilisem lahendus.
Kui sinu vajadus on lihtsalt poes kaardiga maksta, saldot vaadata ja aeg-ajalt ülekannet teha, võib kohalik pangarakendus olla arusaadavam. Alipay väärtus tuleb esile siis, kui üks rakendus koondab mitu tegevust, mida muidu peaksid tegema eri teenustes. See on mugavuse ja keerukuse vahetus: mida rohkem võimalusi platvorm pakub, seda rohkem aega tasub varuda konto, makseviiside ja turvaseadete mõistmiseks.
Rakenduse keskmine hinne on 3,3 ning hinnanguid on kogunenud umbes 83 tuhat. Mina ei loeks seda tulemust lihtsalt märgiks, et rakendus on halb. Finantsrakenduste hinnangud sõltuvad sageli piirkonnast, seadistamise õnnestumisest, konto kinnitamisest ja sellest, kas kasutaja ootab kohalikku või rahvusvahelist kasutuskogemust. Siin on eriti oluline eristada rakenduse tehnilist võimekust sellest, kui mugavalt see konkreetse inimese jaoks tööle hakkab.
Alipay sobib kõige paremini kasutajale, kes on valmis enne esimest makset veidi ette valmistuma. Mina kontrolliksin rahulikult kontoandmed, lisatud makseviisi ning selle, milliseid teenuseid minu asukohas tegelikult kasutada saab. Kiirustades võib kasutaja eeldada, et rakendus toimib täpselt nagu kodune pangarakendus, kuigi suur rahvusvaheline platvorm võib küsida teistsugust tähelepanu ja harjumist.
Igapäevane kasutus ei tähenda ainult QR-koodi skannimist
Esmapilgul võib selline rakendus tunduda lihtne: avad, valid makse ja kinnitad. Tegelikus kasutuses on olulisem mõelda, millises järjekorras tegevused toimuvad. Kui kasutad seda reisimisel, tasub vajalikud konto- ja maksevalikud üle vaadata enne seda, kui seisad kaupmehe juures või vajad kiiret teenust. See on üks praktiline erinevus võrreldes pangarakendusega, mida oled aastaid kasutanud ja mille iga menüü on juba tuttav.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Minu jaoks oleks realistlik olukord näiteks reis, kus hommikune ost, transpordiga seotud teenus ja väiksemad kaupmehemaksed tuleb lahendada sama digitaalse rahakoti kaudu. Sellisel juhul on kasu sellest, et ei pea iga väikese toimingu jaoks eri rakendust avama. Samal ajal ei jätaks ma kogu reisi maksevõimet ainult ühe rakenduse peale. Varukaart või teine makseviis on mõistlik, sest digimakse sõltub nii kontost, seadmest kui ka ühendusest.
Teine kasulik töövoog on eraldada rakenduse uurimine tegelikust maksmisest. Esmalt vaata üle põhimenüüd ja konto seaded, seejärel testi väikese, kontrollitud tehinguga ning alles pärast seda kasuta rakendust suuremateks kuludeks. See ei ole Alipay eripära ainult tehnilises mõttes, vaid finantsrakenduse puhul üldiselt tark harjumus. Rakenduse lai teenustevalik võib tekitada tunde, et kõik on kohe valmis, kuigi kasutaja enda seadistus on endiselt kõige olulisem osa.
Alipay tugevus on ka selles, et see ühendab tarbija- ja kaupmehepoolset kasutust. Kui liigud keskkonnas, kus kaupmehed seda platvormi aktiivselt toetavad, võib maksmine olla kiire ja loomulik. Kui aga sinu kohalikud poed, teenusepakkujad või pangad seda ei kasuta, kahaneb praktiline väärtus kiiresti. Seetõttu ei soovitaks ma valida seda ainult ülemaailmse tuntuse põhjal, vaid selle järgi, kas sinu tegelik maksekeskkond toetab seda.
Ühes seadmes kasutamine ei tähenda üht ühist kontot
Kui kodus jagavad mitu inimest üht telefoni või tahvelarvutit, eristaksin kohe seadme jagamist konto jagamisest. Makseäpp seob tegevused konkreetse kontoga, nii et ühise seadme kasutamine ei ole hea põhjus jätta mitu inimest sama sisselogimise alla. Igaüks peaks enne ostu või teenuse tellimist teadma, kelle konto on aktiivne ja kelle raha makseks kasutatakse.
Praktiline kokkulepe võib olla lihtne: üks inimene haldab kontot ning teised annavad talle teada, mida on vaja tasuda, mitte ei kinnita tehinguid omal käel. Kui keegi peab rakendust kasutama, tasub enne makset kontrollida kontot, kaupmeest ja summat ning pärast seda veenduda, et tegevus lõpetati. Nii vähendad olukordi, kus telefon antakse edasi, kuid eelmine kasutaja jääb sisse logituks ja järgmine arvab ekslikult, et kasutab enda makseviisi.
See lähenemine sobib eriti hästi ühise reisitelefoni või pereliikmele ajutiselt laenatud seadme puhul. Mina ei hoiaks sellises olukorras rakendust pidevalt avatuna ega annaks telefoni lapsele või külalisele lihtsalt selleks, et ta ise makse ära teeks. Omanik saab tehingu kinnitada ja hiljem kontolt kontrollida; teised saavad samal ajal kasutada seadet muuks otstarbeks ilma, et maksevastutus muutuks segaseks.
Enne kodust lahkumist tasub läbi mõelda konto piirid
Alipay kasutamist planeerides ei küsiks ma ainult seda, kas rakendus on paigaldatud, vaid ka seda, kas konto on valmis konkreetseks olukorraks. Kontrolliksin, et sisselogimine toimib, vajalik makseviis on valitud ning oskan leida tehingu kinnitamise ja ajaloo. Reisipäeval või järjekorras pole hea hetk avastada, et konto vajab veel tähelepanu.
Ühine majapidamiskulude nimekiri võib aidata perel kokku leppida, kes mille eest maksab, kuid see ei asenda konto- ja tehingukontrolli. Kui üks inimene tasub teiste eest, võiks ta pärast makset märkida kulu üles või saata kaaslastele summa ja põhjuse. See on väike lisasamm, ent aitab vältida vaidlust selle üle, kas tegemist oli ühise ostu, isikliku väljamineku või korduva teenusega. Ma ei eeldaks, et rakendus ise pere kulusid sellisel viisil korraldab.
Kui telefon vahetab kasutajat, kontrolliksin enne üleandmist, et makseäpp on suletud ja seade ei näita kontoga seotud tundlikku infot. See ei ole keerukas turvareegel, vaid kasulik harjumus igas digirahakotis. Eriti tähtis on see siis, kui telefon jääb korraks lapse, sõbra või töökaaslase kätte ning omanik ei saa kõrval seista.
Versioon 12.12.1.7200 ja rakenduse areng
Praegune versioon on 12.12.1.7200. Versiooninumber näitab, et tegemist ei ole värske katsetuse, vaid pika arendusteekonnaga rakendusega. Sellise platvormi puhul ei tähenda uus versioon ainult uut välimust. Olulisemad muutused võivad puudutada teenuste omavahelist sidumist, konto kasutamist, maksete töövoogu või seda, kui kiiresti leiab kasutaja vajaliku funktsiooni.
Mina suhtuksin versiooniuuendustesse siin praktiliselt. Kui rakendus on sinu jaoks oluline maksevahend, ei tasu uuendusi lõputult edasi lükata, sest finantsteenuse puhul võib ajakohane rakendus olla vajalik sujuvaks toimimiseks. Samas ei eeldaks ma iga uue versiooni järel nähtavat suurt muutust. Suur platvorm areneb sageli väikeste paranduste kaudu, mida märkad alles siis, kui mõni varasemalt ebamugav samm muutub lihtsamaks.
Rakenduse levik on suur: seda on paigaldatud üle 10 miljoni korra. See näitab, et Alipayl on lai kasutajaskond ja rakendus ei ole mõeldud väga väikesele nišile. Leviku suurus ei garanteeri sinu piirkonnas sobivat kogemust, kuid annab mõista, et tegemist on tõsise, pikaajaliselt arendatud teenusega, mitte juhusliku rahakotirakendusega.
Arengut hinnates vaataksin mina eelkõige kolme asja. Esiteks, kas sinu jaoks olulised maksed on endiselt kiiresti leitavad. Teiseks, kas rakendus aitab sul aru saada, millist kontot või makseviisi konkreetne tehing kasutab. Kolmandaks, kas ulatuslik teenustevalik jääb hallatavaks või hakkab põhifunktsioone varjutama. Just need detailid määravad, kas uus versioon teeb elu lihtsamaks või lisab lihtsalt rohkem menüüsid.
Mida olemasolev kasutaja uuendustest võidab?
Kui oled Alipay kasutaja juba varem, on suurim võimalik kasu järjepidevus. Sama platvormi juurde jäämine tähendab, et sinu harjumused, kontaktid ja maksete korraldus ei pea iga kord uue teenuse peale kolima. See on eriti väärtuslik inimesele, kelle igapäevased maksed on seotud sama piirkonna kaupmeeste ja teenustega.
Uuel kasutajal on aga teistsugune lähtekoht. Tema ei tunne veel menüüde loogikat ega tea, millised valikud on põhifunktsioonid ja millised lisateenused. Seetõttu võib rakendus tunduda alguses ülekoormatud. Mina soovitaksin esimesel kasutuskorral keskenduda ainult kontole, makseviisile ja makse kinnitamisele. Kõik muu võib oodata, kuni põhitoiming on selge.
Oluline praktiline nõuanne on kontrollida enne tehingu kinnitamist, kellele ja millises summas maksad. Suures teenusteplatvormis võib kasutaja liikuda kiiresti ühelt ekraanilt teisele ning harjumuslikult kinnitada vale valiku. Finantsrakenduses ei tasu kiirust pidada kvaliteediks. Paar sekundit ülevaatamiseks on mõistlikum kui hilisem segadus tehingu või tagasimaksega.
Teine tähelepanukoht on konto taastamine. Mina hoiaksin kontoandmed ja turvalise ligipääsu enda jaoks korrastatuna, eriti kui rakendust kasutatakse reisil või teises seadmes. Makseplatvorm ei ole koht, kus võiks loota ainult sellele, et telefon jääb alati alles ja rakendus avaneb automaatselt. Enne reisi tasub veenduda, et pääsed kontole ligi ka siis, kui pead midagi uuesti kinnitama.
Kolmas kasulik harjumus on jälgida tehingute ajalugu kohe pärast makset, mitte alles kuu lõpus. See aitab märgata, kas makse läks õige kaupmehe juurde ja kas summa vastab ootusele. Alipay suure teenustevaliku tõttu on selline kontroll eriti mõistlik kasutajale, kes teeb päeva jooksul mitu väikest makset.
Kus jäävad alles kõige suuremad puudujäägid?
Minu peamine kriitika puudutab rahvusvahelise kasutaja ootusi. Kuigi Alipay on ülemaailmne digitaalsete maksete ja teenuste platvorm ning selle kaudu on saadaval rohkem kui 1000 elustiiliteenust, ei tähenda see, et iga teenus oleks igas riigis või iga konto puhul võrdselt kasutatav. Rakenduse suurus võib seega olla korraga nii tugevus kui ka nõrkus: võimalusi on palju, kuid nende tähendus sõltub sinu asukohast ja olukorrast.
Teine piirang on õppimiskõver. Kohaliku panga rakendus keskendub sageli mõnele tuttavale tegevusele, näiteks kontojäägile, ülekandele ja kaardimaksele. Alipay lähenemine on laiem. Kui soovid ainult üht lihtsat funktsiooni, võib kogu platvorm tunduda tarbetult suur. Sellisel juhul on lihtsam alternatiiv tõenäoliselt parem, isegi kui sellel on vähem lisavõimalusi.
Hinne 3,3 annab samuti põhjust ootusi tasakaalustada. Mina ei võtaks seda kui lõplikku hinnangut kõigile kasutajatele, kuid see tuletab meelde, et sujuv kogemus ei ole kõigil ühesugune. Rakenduse kasutatavus võib sõltuda sellest, kas sinu konto, makseviis ja kaupmees sobivad kokku. Kui esimene seadistus muutub takistuseks, ei pruugi rakenduse lai funktsioonide nimekiri seda ebamugavust kompenseerida.
Vanemliku järelevalvega seotud sisuhinnang tähendab, et rakendus ei ole mõeldud täiesti ilma täiskasvanu tähelepanuta kasutamiseks. Finantsrakenduse puhul on see mõistlik meeldetuletus: noor kasutaja vajab maksete, kontoandmete ja turvalisuse osas juhendamist. Mina ei annaks sellist rakendust lapsele lihtsalt telefoni koos muu meelelahutusega, vaid räägiksin enne läbi, mida tohib kinnitada ja mida tuleb alati kontrollida.
Millal valida mõni teine lahendus?
Kui elad piirkonnas, kus Alipay kaupmehed ja teenused ei ole igapäevased, valiksin esmaseks makserakenduseks oma panga või laialt toetatud rahvusvahelise rahakoti. Need on paremad siis, kui vajad eelkõige kodumaiseid ülekandeid, kaardihaldust, selget tuge ja tuttavat keelekeskkonda. Alipay muutub mõistlikuks lisarakenduseks, kui sul on konkreetne põhjus selle platvormi kasutamiseks.
Samuti ei soovitaks ma seda inimesele, kes tahab võimalikult väheste seadistustega kohe maksta. Alipay sobib rohkem kasutajale, kes hindab teenuste koondamist ja on nõus alguses natuke õppima. Kui sinu jaoks on kõige tähtsam minimalistlik kasutajaliides, võib lai platvorm tekitada rohkem küsimusi kui lahendada.
Teisalt oleks kahju Alipayt kõrvale jätta ainult seetõttu, et see ei meenuta sinu kodust pangarakendust. Kui sinu reisid, ostud või teenused on selle ökosüsteemiga seotud, võib üks ühine konto olla mugavam kui mitme väikese rakenduse kombinatsioon. Siin on otsus väga praktiline: vali see, mida sinu tegelik kaupmeeste ja teenuste võrgustik toetab, mitte seda, mille kirjeldus kõlab kõige suuremalt.
Mida ma edasise kasutuse juures jälgiksin?
Edaspidi jälgiksin kõigepealt seda, kas põhifunktsioonid jäävad suure teenustevaliku kõrval nähtavaks. Hea areng ei tähenda minu jaoks lihtsalt rohkem teenuseid, vaid seda, et makse alustamine, kinnitamine ja hilisem kontroll on arusaadavad ka inimesele, kes ei kasuta rakendust iga päev.
Teiseks vaataksin, kui hästi toetab rakendus eri tüüpi kasutajaid: kohalikku püsikasutajat, reisijat ja inimest, kes proovib platvormi esimest korda. Nende vajadused on erinevad. Püsikasutaja tahab kiirust, reisija selgust ja uus kasutaja juhiseid. Kui üks rakendus suudab need kolm kogemust tasakaalus hoida, on sellel palju tugevam praktiline väärtus.
Kolmandaks jälgiksin, kas versioon 12.12.1.7200 järel muutub konto ja maksete haldamine läbipaistvamaks. Finantsrakenduses on tähtis teada, mis toimub pärast nupu vajutamist: kas makse on algatatud, kinnitatud või alles ootel. Just selline tagasiside mõjutab usaldust rohkem kui uus kujundus või lisatud teenuste arv.
Minu hinnang leibkonna ühiskasutusele
Minu jaoks toimib Alipay leibkonnas kõige paremini siis, kui konto omanik ja makse eest vastutaja on selgelt teada. Ühine seade võib olla praktiline, ent ühine sisselogimine muudab kulude ja vastutuse jälgimise hägusaks. Kui teie kodus maksab üks inimene enamiku ühiseid kulusid, kasutaksin rakendust tema kontolt ning jagaksin teistega tehingu infot eraldi kokkulepitud viisil.
Enne kui keegi teine telefoni kasutab, tasub kokku leppida, kas ta võib üksnes ostu ette valmistada või ka makse kinnitada. See väike piir aitab vältida juhuslikke vajutusi ning hoiab ära olukorra, kus noorem pereliige arvab, et kinnitab tellimuse, kuid tegelikult annab loa rahatehinguks. Ma ei eeldaks, et rakendus pakub selle asemel spetsiaalset perehalduse tööriista; toimiv lahendus algab kasutajate omavahelisest kokkuleppest.
Kui pereliikmed kasutavad eri telefone, on eraldi kontod ja oma sisselogimisandmed selgem valik kui ühe konto korduv jagamine. Ühiste ostude puhul saab pärast tehingut kokku leppida, kuidas kulu teistega arvestada. Nii jääb makse enda ajalugu konkreetse inimese kontrolli alla ega teki tarbetut segadust selle üle, kes midagi kinnitas.
Vanuseküsimust käsitleksin rahulikult, mitte ainult rakenduse sisureitingu järgi. Vanemliku järelevalve märge tuletab meelde, et finantsteenusega kaasneb päris vastutus: laps peab mõistma, et makse kinnitamine võib raha liigutada ning kontoandmeid ei jagata teistega. Kui noor pole veel valmis neid piire iseseisvalt hoidma, on parem lasta täiskasvanul tehingud enda nimel teha.
Leibkonna kasutuseks ei ole see minu esimene valik, kui kõik vajavad ühes seadmes eraldi ja lihtsat juurdepääsu oma rahale. Kohalik pangarakendus võib sellises olukorras olla selgem, eriti kui pereliikmete igapäevased maksed toimuvad samas riigis ja kohalike teenusepakkujatega. Alipay eelis tuleb esile siis, kui pere tegelik elu on seotud selle toetatud maksekeskkonnaga ning üks konto omanik saab maksed ja teenused läbimõeldult korraldada.
Minu lõplik soovitus on tingimuslik, kuid positiivne. Alipay on tasuta ja ulatuslik finantsrakendus, millel on tugev mõte kasutajale, kes liigub selle toetatud makse- ja teenusekeskkonnas. Arendaja Alipay (Hangzhou) Technology Co. Ltd on loonud platvormi, mis ulatub tavalisest rahakotist kaugemale, kuid see laius nõuab kasutajalt rohkem tähelepanu. Alipayt tasub proovida konkreetse vajaduse pärast, mitte lihtsalt uudishimust: siis saad kiiresti aru, kas selle suur ökosüsteem teeb sinu elu lihtsamaks või oleks sinu jaoks parem väiksem ja tuttavam alternatiiv.
Plussid
- Lai valik makse-
- arve- ja finantsteenuseid ühes rakenduses.
- QR-maksed on kiired ning paljudes Hiina kohtades laialt aktsepteeritud.
- Võimaldab hallata rongipileteid
- broneeringuid ja igapäevaseid teenuseid.
- Digitaalne rahakott vähendab vajadust sularaha kaasas kanda.
- Turvafunktsioonid
- nagu biomeetria ja maksete kinnitamine
- suurendavad kaitset.
Miinused
- Paljud funktsioonid on väljaspool Hiinat piiratud või raskesti kasutatavad.
- Rakendus kogub ja töötleb ulatuslikult kasutaja finantsandmeid.
- Liides ja klienditugi võivad olla kasutajale
- kes ei valda hiina keelt
- keerulised.
- Mõne teenuse kasutamiseks on vaja Hiina telefoninumbrit või pangakontot.
- Rakendus võib vanemates seadmetes olla mahukas ja kulutada palju salvestusruumi.
Korduma kippuvad küsimused: 支付宝
Mis on 支付宝 ehk Alipay ja milleks seda kasutada saab?
支付宝, rahvusvaheliselt tuntud kui Alipay, on mobiilne makse- ja digiteenuste rakendus, mida kasutatakse eriti Hiinas. Selle kaudu saab teha makseid kauplustes ja veebis, saata raha, tasuda arveid ning hallata erinevaid finantsteenuseid. Rakendus on kõige kasulikum kasutajatele, kes viibivad Hiinas või kasutavad Hiina e-kaubanduse ja teenuste platvorme.
Kas Alipay kasutamiseks peab olema Hiina pangakonto või telefoninumber?
Alipay konto loomine võib olla võimalik ka välismaalasele, kuid kasutuskogemus ja saadaolevad funktsioonid sõltuvad riigist, isikutuvastusest ning rakenduse hetke-eelistest. Mõni põhifunktsioon võib töötada rahvusvahelise telefoninumbriga, samas kui pangakaardi sidumine, raha lisamine või kohalikud teenused võivad nõuda Hiina pangakontot või täiendavat kinnitamist.
Kas Alipayga saab maksta välismaalase pangakaardiga?
Mõnel juhul saab Alipay kontoga siduda rahvusvahelise Visa või Mastercardi kaardi, kuid see ei tähenda, et kõik rakenduse funktsioonid muutuvad automaatselt kättesaadavaks. Kaardi sobivus, tehingupiirangud, valuutavahetuse tasud ja kaupmehe nõuded võivad erineda. Enne reisi või ostu tasub kaart rakenduses eelnevalt lisada ja kinnitada.
Kas Alipay on turvaline ning milliseid isikuandmeid registreerimisel küsitakse?
Alipay kasutab konto kaitsmiseks tavaliselt parooli, SMS-kinnitust, seadme kontrolli ja mõnel juhul biomeetrilist autentimist. Registreerimisel võidakse küsida telefoninumbrit, isikuandmeid ning makseteenuste kasutamiseks täiendavat isikutuvastust. Turvalisuse parandamiseks kasuta ainult ametlikku rakendust, väldi kinnituskoodide jagamist ja kontrolli alati makse saajat enne kinnitamist.
Kas Alipay rakendus on tasuta ja millised kulud võivad kasutamisel tekkida?
Rakenduse allalaadimine ja konto loomine on üldjuhul tasuta, kuid teatud tehingutega võivad kaasneda teenustasud. Võimalikud kulud sõltuvad näiteks kaardi väljastajast, valuutavahetusest, raha ülekandmisest, välismaisest kaardist või konkreetse teenuse tingimustest. Enne makse kinnitamist tasub kontrollida kuvatavat summat, vahetuskurssi ja võimalikke lisatasusid.


